Symbolbild: Flecktarn-Feldjacke, Grundriss, Wohnungsschlüssel und Bargeld auf Holztisch, die Bausteine des Vermögensaufbaus für Soldaten
Von Soldaten für Soldaten · NART Immobilien

Wir zeigen dir, wie du in deiner Dienstzeit ein sechsstelliges Vermögen aufbaust. Mit Immobilien.

Interesse geweckt?

Ab A3 Gefreiter finanzierbar Mieter + Finanzamt zahlen mit Erstgespräch kostenlos · 15 Min. Zertifizierter Makler · § 34c GewO Google 100+ NART · 1.000+ Kunden seit 16 Jahren

„Würde ich heute nochmal bei null anfangen, hätte ich nicht so lange gewartet. Ich hätte mir gewünscht, dass mir damals einfach mal einer zeigt, wie das Ganze funktioniert.“

Philipp Meyer Der Kopf hinter Soldatenimmos · ehemaliger Zeitsoldat, SAZ 12

Diese Gedanken kennen wir, wir hatten sie selbst

„Immobilien? Das kann ich mir nicht leisten.“

Das denken viele. Tatsächlich ist deine monatliche Belastung oft geringer als eine vergleichbare Miete.

„Kameraden investieren. Ich trau mich nicht.“

Du hörst von Kameraden, die sich Wohnungen kaufen. Aber dir fehlt jemand, der es dir ehrlich erklärt.

„Ich weiß, ich sollte was tun, aber womit anfangen?“

ETFs, Crypto, Immobilien: alle reden, keiner erklärt dir, was wirklich zu deiner Situation passt.

„Mein Sold reicht, aber Vermögen baut er nicht.“

Sicheres Einkommen, Heilfürsorge: im Alltag stehst du gut da. Nur baut der Sold nichts auf: Was nicht arbeitet, ist am Monatsende weg. Und die Dienstzeit läuft mit.

„Mein Ausscheidergeld wird’s schon richten.“

Wird es nicht, denn selbst darauf zahlst du Steuern. Und echtes Vermögen baut es auch keins auf. Nach der Dienstzeit fängst du ohne Plan bei null an.

„Ich zahle viel zu viele Steuern.“

Als Soldat zahlst du Lohnsteuer wie jeder andere, aber nutzt kaum Möglichkeiten zur Optimierung.

Einen dieser Gedanken kennst du? Dann lass uns reden.

Kostenloses Erstgespräch

Eine Wohnung, die sich während deiner Dienstzeit selbst abzahlt.

Du kaufst eine Eigentumswohnung als Kapitalanlage. Abbezahlt wird sie von zwei Seiten: vom Mieter und vom Finanzamt. Nach zehn Jahren kannst du sie steuerfrei verkaufen. Was dann übrig bleibt, ist dein Vermögen. So läuft das im Einzelnen:

Symbolbild: Flecktarn-Feldjacke, Wohnungsschlüssel und Bargeld. Sold als Kapital, Immobilie als Werkzeug
Symbolbild · KI-generiert
1

Kapitalanlage-Immobilie kaufen

Wir finden ein Objekt, das zu deiner Besoldung und Dienstzeit passt. Neubau oder Bestand.

2

Dein Mieter tilgt mit

Die Kaltmiete deckt den größten Teil der Rate. Während du im Dienst bist, zahlt jemand anderes deinen Kredit ab. Monat für Monat, zehn Jahre lang.

3

Und warum es so wenig kostet

Beim KfW-40-/QNG-Neubau kombinierst du degressive AfA und Sonder-AfA, bis zu 10 % in den ersten Jahren. Per Lohnsteuer-Ermäßigungsantrag landet das direkt auf deiner monatlichen Bezügemitteilung, statt erst im Steuerbescheid. Das ist der Grund, warum von der Rate kaum etwas bei dir hängen bleibt.

4

Deine Belastung: unter 300 €

Was nach Miete und Steuererstattung übrig bleibt, liegt in der Größenordnung eines Handyvertrags. Nicht Theorie, so sieht Philipps Bezügemitteilung aus.

Wie das konkret bei dir aussieht, rechnen wir gemeinsam durch.

Erstgespräch buchen

Und wenn es bei einer nicht bleibt?

Eine Wohnung kostet dich monatlich weniger als viele denken, in unseren Rechnungen liegt der Eigenanteil unter 300 € Genau deshalb bleibt es nicht bei einer: Wer früh anfängt, kann sich während der Dienstzeit Jahr für Jahr eine dazu leisten.

Symbolbild: Grundriss einer Wohnung mit Kalender-Zetteln 2026 und 2036, der 10-Jahres-Hebel der Steuerfreiheit nach § 23 EStG
Der 10-Jahres-Hebel · KI-generiertes Symbolbild
Jahr 1

Deine erste Wohnung

Mieter und Finanzamt tragen die Rate. Dein Eigenanteil: fast null, du baust Vermögen auf, fast ohne eigenes Geld.

Jahr 2–9

Jedes Jahr eine dazu

Dein Portfolio wächst Schritt für Schritt, jedes Mal mit neuem Steuer-Hebel im jeweils ersten Jahr.

Ab Jahr 10

Steuerfrei verkaufen

Nach 10 Jahren Haltedauer ist der Verkaufsgewinn steuerfrei (§ 23 EStG). Oder du behältst die Wohnungen und kassierst die Mieten.

Ohne Wohnungen fünfstellig

Am Dienstzeitende bekommst du dein Ausscheidergeld. Das war’s. Ein einmaliger Betrag, von dem nach Steuern und ein paar Monaten nicht mehr viel übrig ist.

Mit Wohnungen sechsstellig

Dein Ausscheidergeld bekommst du trotzdem. Dazu kommt, was beim Verkauf übrig bleibt: der Erlös minus Restschuld, nach zehn Jahren Haltedauer steuerfrei, pro Wohnung.

Steuerfrei nach 10 Jahren (§ 23 EStG) ~ 100.000 € je Wohnung Mit jeder weiteren Wohnung wächst dein steuerfreies Vermögen, bis in den sechsstelligen Bereich.
Jedes Jahr, das du wartest, ist eine Wohnung weniger in deinem steuerfreien Exit. Zeit ist dein größter Hebel, je früher du startest, desto mehr.

Dass das kein Rechenmodell bleibt, zeigt Philipp: In seinen letzten Dienstjahren hat er sich jedes Jahr eine weitere Wohnung gekauft, mit demselben Sold, den du auch bekommst. Seine Geschichte steht weiter unten.

* Illustratives Beispiel je Wohnung, keine Garantie. Höhe abhängig von Anzahl der Objekte, Wertentwicklung, Finanzierung und Marktlage. Beim Verkauf mehrerer Objekte ist die Drei-Objekt-Grenze (gewerblicher Grundstückshandel) im Einzelfall mit Steuerberater zu prüfen.

Deinen Fahrplan für die nächsten Jahre erstellen wir mit dir.

Fahrplan besprechen

„Dann spare ich halt in einen ETF.“ Rechnen wir beides nebeneinander.

„Dann spar ich halt in einen ETF." Guter Gedanke, und für viele der richtige Weg. Nur: Bei gleichem Einsatz kommt hinten etwas anderes raus. Hier ist die Rechnung nebeneinander.

ETF-Sparplan
Monatlich200 €
Eingezahlt in 10 Jahren24.000 €
Annahme Rendite7 % p.a.
Depotwert nach 10 J.34.600 €
− Abgeltungsteuer− 1.900 €
Bleibt dirrund 32.700 €

Es arbeiten deine 24.000 €. Dafür breit gestreut und jederzeit verkaufbar.

Eigentumswohnung
Monatlich200 €
Eingesetzt in 10 Jahren24.000 €
Bewegtes Objekt275.000 €
Wert nach 10 J. (2,5 % p.a.)352.000 €
− Restschuld & Verkaufskosten− 248.000 €
Bleibt dir steuerfreirund 104.000 €

Es arbeiten 275.000 €, davon rund 251.000 € von der Bank, getilgt vom Mieter.

Warum der Unterschied so groß ist

Nicht weil Immobilien die bessere Anlage wären. Sondern weil du als Soldat etwas bekommst, das ein ETF-Sparer nicht hat: einen Kredit. Beim ETF arbeiten nur deine eigenen 24.000 € Bei der Wohnung arbeitet der volle Kaufpreis, und den größten Teil davon zahlt dein Mieter ab, nicht du. Nach zehn Jahren Haltedauer ist der Gewinn steuerfrei (§ 23 EStG), beim Depot zahlst du Abgeltungsteuer.

Fairerweise dazu: Der ETF ist breit gestreut, du kommst jederzeit ran und hast keinen Mieter, der ausziehen kann. Die Wohnung ist ein einzelnes Objekt an einem Ort, illiquide und abhängig von Lage und Marktlage. Beides sind Annahmen. 7 % beim ETF entsprechen dem historischen Schnitt des MSCI World, 2,5 % Wertsteigerung sind für bayerischen Neubau konservativ gerechnet. Garantiert ist keine der beiden Zahlen.

Welche Variante zu dir passt, sagen wir dir ehrlich, auch wenn es der ETF ist.

Durchrechnen lassen

Was ist für dich möglich?

Gib dein monatliches Netto, deine Ausgaben und dein Eigenkapital ein, und sieh, welches Investitionsvolumen bei dir realistisch ist, was du in 10 Jahren rausholst und wer am Ende deine Rate trägt.

Banken finanzieren Soldaten zu besseren Konditionen, das BFD-geschützte Einkommen vom Bund hebt deine Bonität. Der Rechner nutzt konservative Marktwerte; dein realer Hebel ist meist größer.
2.500 €
1.000 €10.000 €
Mindestens 1.000 € erforderlich
2.000 €
500 €10.000 €
Ausgaben müssen niedriger als Einkommen sein
0 €
0 €200.000 €
Berechnungsgrundlagen
3 % Wertsteigerung p.a. 10 % AfA Jahr 1–4 5 % AfA ab Jahr 5 3,75 % Sollzins 1,2 % Tilgung

Wir rechnen mit dem KfW40/QNG-Neubau-Profil: 10 % Sonder-AfA in den ersten 4 Jahren (Kombi aus § 7b Sonder-AfA und degressiver Neubau-AfA), danach 5 % degressive AfA. Genaue Werte sind objekt- und steuerklassenabhängig, im Erstgespräch rechnen wir es exakt für dich.

1.000+
Zufriedene Kunden
200 Mio €
Vermitteltes Volumen
4–9 %
Mietrendite p.a.
380+
Bundesweite Partner
Dein Investitionspotenzial
0 €
Mögliches Investitionsvolumen
Dein Vermögensaufbau
Geschätztes Nettovermögen nach 10 Jahren, steuerfrei beim Verkauf (§ 23 EStG)
0 €
0 €Immobilienwert
0 €Restschuld
0 €Cashflow 10 J.
Dein Eigenaufwand
0 €
pro Monat, Jahr 1–4
Vermögen 10 J.
0 €
Netto nach Restschuld
Steuerersparnis
0 €
Pro Monat (J 1–4, 10 % AfA)
Einsatz gesamt
0 €
über 10 Jahre
Monatliche Übersicht
Kaltmiete (Einnahmen)+ 0 €
Zinskosten- 0 €
Tilgung- 0 €
Hausgeld- 0 €
Steuerersparnis+ 0 €
Netto-Cashflow0 €
Einsatz und Ergebnis über 10 Jahre
Du legst insgesamt0 €drauf
Nach zehn Jahren stehen daraus 0 €, beim Verkauf nach Ablauf der Zehnjahresfrist steuerfrei (§ 23 EStG).
Vermögensentwicklung über 10 Jahre
ImmobilienwertNettovermögen

Lust auf deine persönliche Rechnung?

15 Minuten Erstgespräch, kostenlos und auf Augenhöhe.

Hinweis: Vereinfachte Modellrechnung mit konservativen Marktwerten. Werte abhängig von Steuerklasse, Region, Zinslage und Objektwahl. Keine Steuer- oder Anlageberatung, im Erstgespräch rechnen wir es exakt für dich.

„Und das funktioniert wirklich?“ Schau auf eine echte Lohnabrechnung.

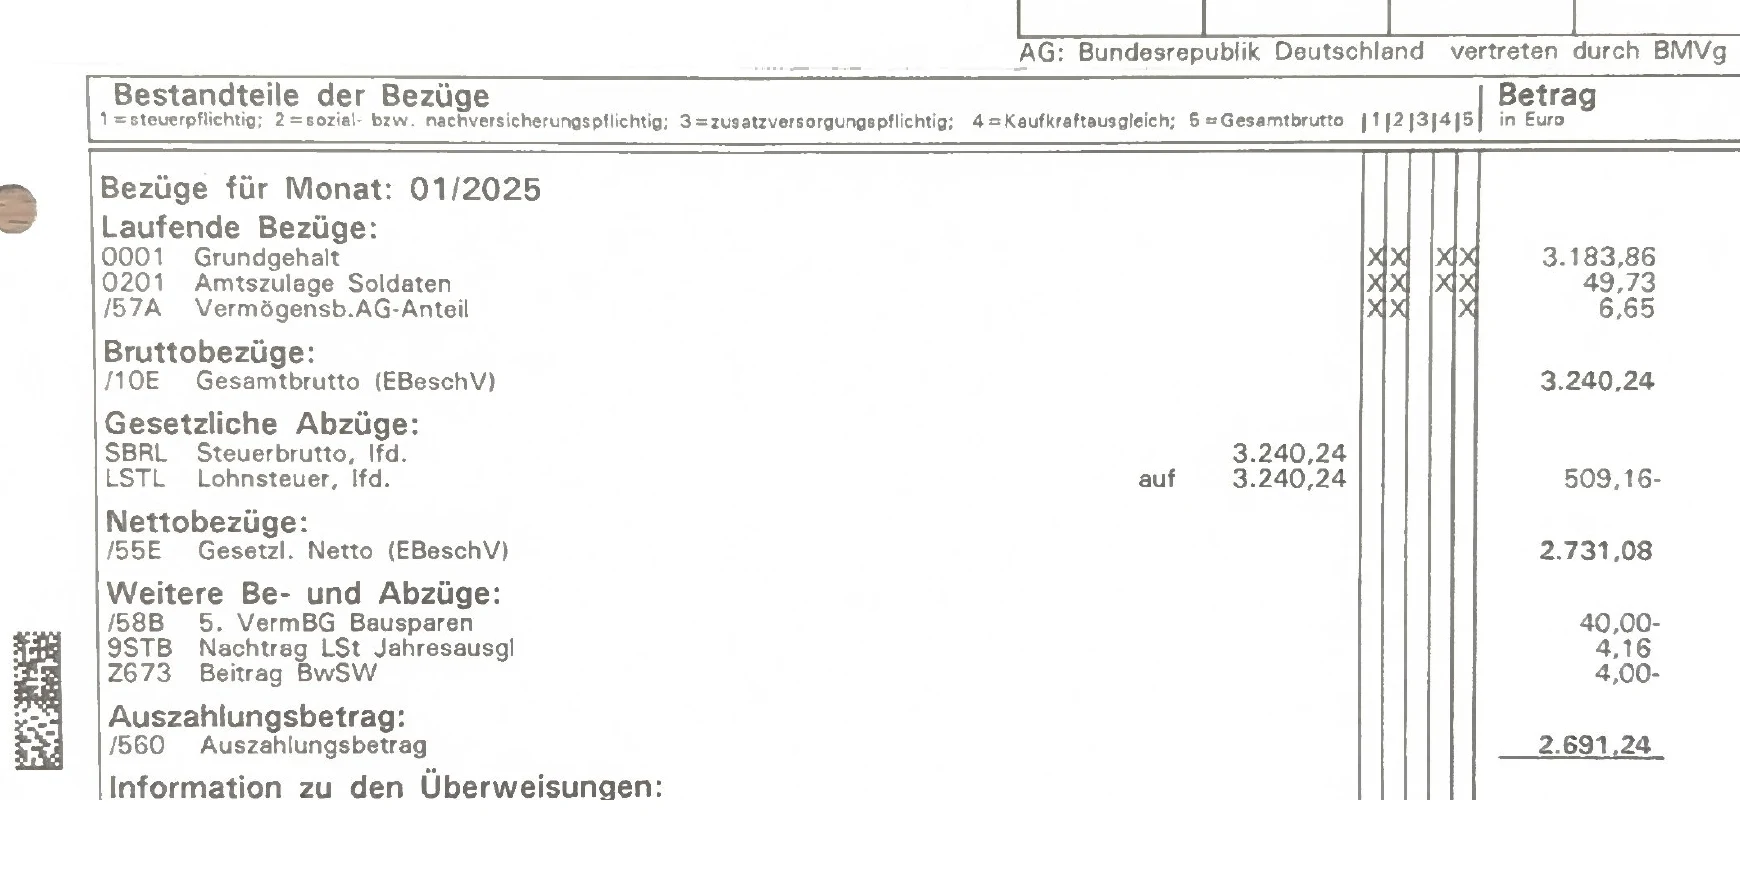
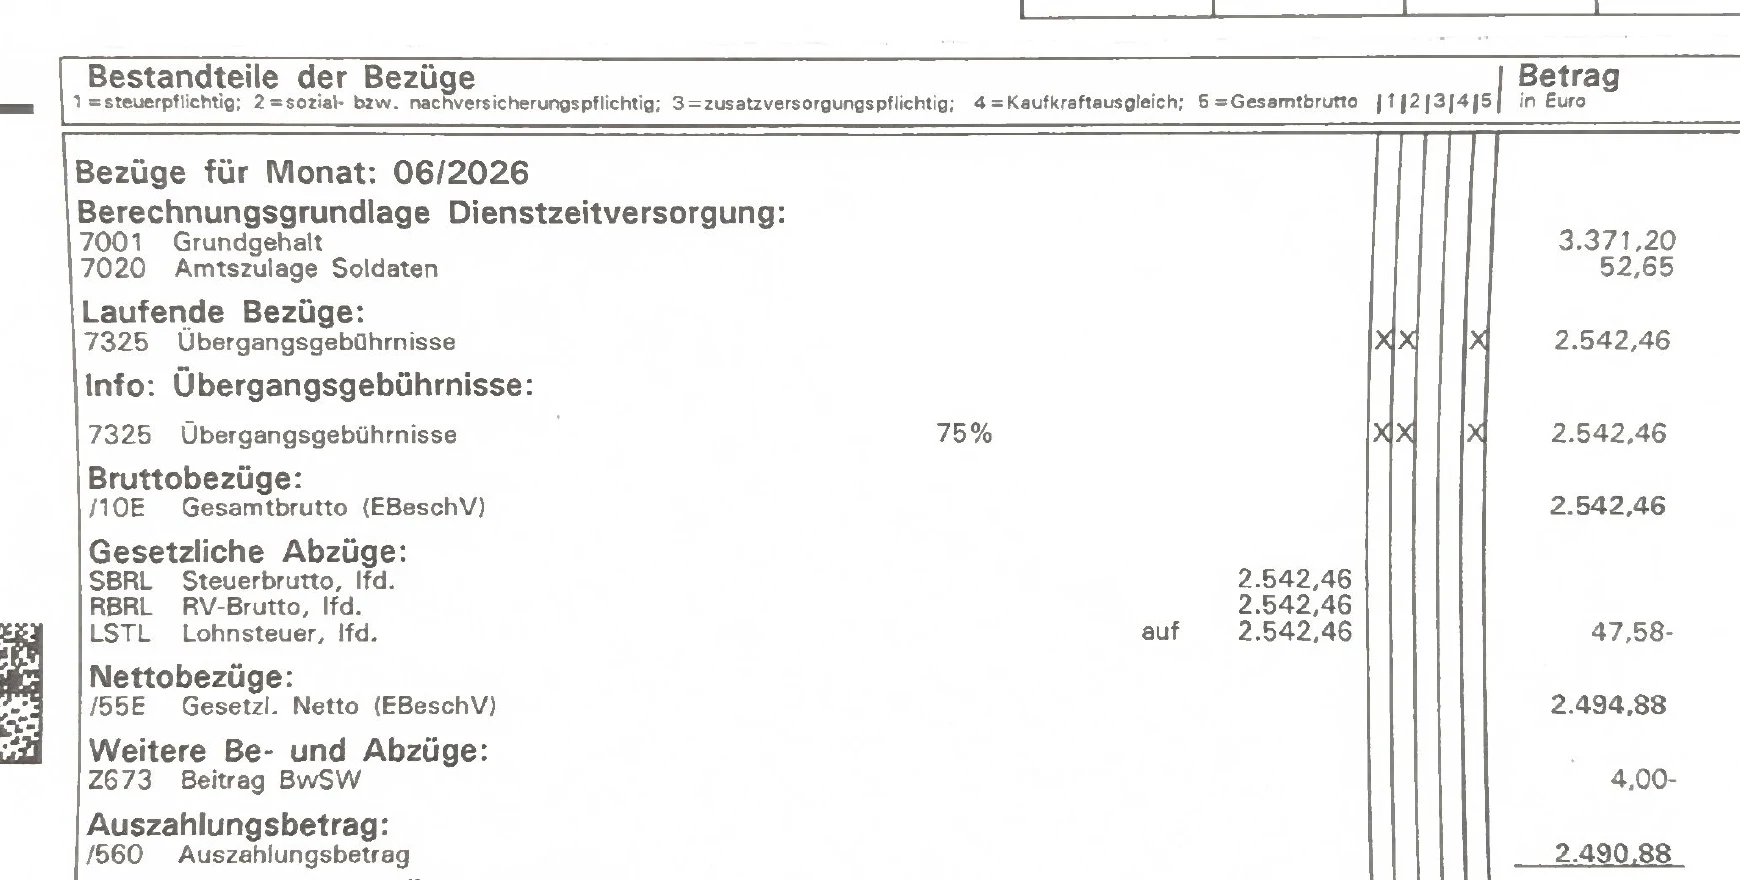
Das ist kein Versprechen, das ist ein Dokument. Vorher: volle Lohnsteuer vom Sold. Nachher, mit Immobilie: Lohnsteuer fast bei null. Dein Brutto wird praktisch dein Netto, jeden Monat, nicht erst über die Steuererklärung.

Vorher · ohne Freibetrag Bezügemitteilung · Philipp M.
Bezügemitteilung Vorher: Bruttobezüge 3.240,24 €, Lohnsteuer 509,16 €, Auszahlungsbetrag 2.691,24 €
Brutto3.240,24 €
Lohnsteuer509,16 €
Auszahlung2.691,24 €
Nachher · mit Freibetrag Bezügemitteilung · Philipp M.
Bezügemitteilung Nachher: nur noch 47,58 € Lohnsteuer durch eingetragenen Lohnsteuer-Freibetrag aus den Immobilien-Werbungskosten
Brutto2.542,46 €
Lohnsteuer47,58 €
Auszahlung2.490,88 €
Lohnsteuer von 509 € auf 48 € gefallen, und das nicht im Steuerbescheid am Jahresende, sondern direkt jeden Monat auf der Bezügemitteilung. Wirkmechanismus: eingetragener Lohnsteuer-Freibetrag aus den Werbungskosten (AfA + Zinsen) der Immobilie.

Echte, anonymisierte Bezügemitteilungen von Philipp Meyer, vor und nach Eintragung des Lohnsteuer-Freibetrags aus den Immobilien-Werbungskosten (AfA + Zinsen). Tatsächliche Höhe des Effekts hängt von Besoldung, Steuerklasse, Objekt und individueller Situation ab, im Erstgespräch rechnen wir es für dich exakt durch.

Du bist auf Übung, nicht in der Bank.

Der häufigste Grund, warum Soldaten es nicht machen, ist nicht das Geld. Es ist die Vorstellung, sich neben dem Dienst um Objektsuche, Finanzierung und Mieter kümmern zu müssen. Genau das übernehmen wir.

1

Das passende Objekt

Wir wählen aus dem NART-Bestand aus, was zu deiner Situation passt. Neubau oder Bestand, provisionsfrei. Du bekommst Vorschläge, keine Hausaufgaben.

2

Die passende Finanzierung

Über unser Finanzierungsnetz haben wir Zugriff auf über 200 Banken. Wir holen die Angebote ein und vergleichen sie, damit wir dir am Ende das Darlehen mit den günstigsten Konditionen vorlegen können.

3

Der Mieter

Wir kümmern uns um die Erstvermietung. Die Wohnung steht nicht leer, während du im Dienst bist.

4

Die laufende Verwaltung

Hausverwaltung, Abrechnungen, Mieterwechsel, läuft über den Verwalter. Auch wenn du versetzt wirst oder im Einsatz bist.

Was bei dir bleibt: die Entscheidung. Alles davor bereiten wir vor, alles danach läuft.

Du entscheidest, wir machen den Rest. Anfangen kostet 15 Minuten.

Erstgespräch buchen

Wofür das Ganze eigentlich gut ist

Ein sechsstelliger Betrag am Dienstzeitende ist kein Selbstzweck. Er ist das, was dir danach Türen aufmacht, und zwar ganz konkrete.

Du willst bauen

Das eigene Haus scheitert meistens am Eigenkapital. Wer schon zwei oder drei vermietete Wohnungen hält, geht anders in das Gespräch: Die Bank sieht Objekte, die seit Jahren laufen, Mieteinnahmen und Tilgungshistorie. Aus dem Bittsteller wird ein Bestandskunde mit Sicherheiten.

Du willst raus

Nach der Dienstzeit alles verkaufen, sich absetzen, ein Boot kaufen, ein Jahr nichts tun, mit einem sechsstelligen, steuerfreien Betrag ist das eine Entscheidung. Mit einem ETF-Depot in der Größenordnung eines Gebrauchtwagens ist es ein Tagtraum.

Du willst einfach Ruhe

Behalten geht auch. Wer die Wohnungen nicht verkauft, hat nach der Tilgung monatliche Mieteinnahmen, zusätzlich zu dem, was du zivil verdienst. Kein Reichtum über Nacht, aber ein Polster, das jeden Monat da ist.

Was davon für dich realistisch ist, klären wir in 15 Minuten.

Erstgespräch buchen

Und nebenbei schließt du eine Lücke, von der kaum einer weiß

Mit Anfang 20 ist die Rente weit weg, verständlich. Trotzdem gehört die Zahl auf den Tisch, weil sie zeigt, wie viel Unterschied ein paar Wohnungen machen. Du wirst am Dienstzeitende nachversichert, aber eben auf dem Minimum:

Nachversicherung SAZ 12 · Werte 2026
Ø Bruttojahresgehalt (ca. 3.200 €/Monat)38.400 €
÷ Durchschnittsentgelt 202651.944 €
= Entgeltpunkte pro Jahr0,74
× 12 Dienstjahre8,87 EP
× Rentenwert ab 01.07.202642,52 €
Monatliche Rente aus deiner Dienstzeit377 €
251 € nach SAZ 8
377 € nach SAZ 12

Rechtsgrundlage: Nachversicherung nach § 8 SGB VI. Wer ohne Versorgungsanspruch ausscheidet, wird rückwirkend in der gesetzlichen Rentenversicherung nachversichert, auf Basis der Bezüge während der Dienstzeit.

Deshalb steht das hier weiter unten und nicht oben: Die Rente ist nicht der Grund anzufangen, das Vermögen ist es. Aber wer während der Dienstzeit ein paar Wohnungen aufbaut, löst diese Frage nebenbei mit.

Rechne deinen Monatsbetrag

Was in deiner Dienstzeit daraus werden kann, rechnen wir mit dir durch.

Jetzt Erstgespräch buchen

Teil der NART Unternehmensgruppe.

Hinter „Von Soldaten für Soldaten" steht ein Team mit 1.000+ zufriedenen Kunden, 200 Mio. € vermitteltem Volumen und 16+ Jahren Markterfahrung. Wir sind der Bereich für Soldaten, aber die Schultern, auf denen wir stehen, sind groß.
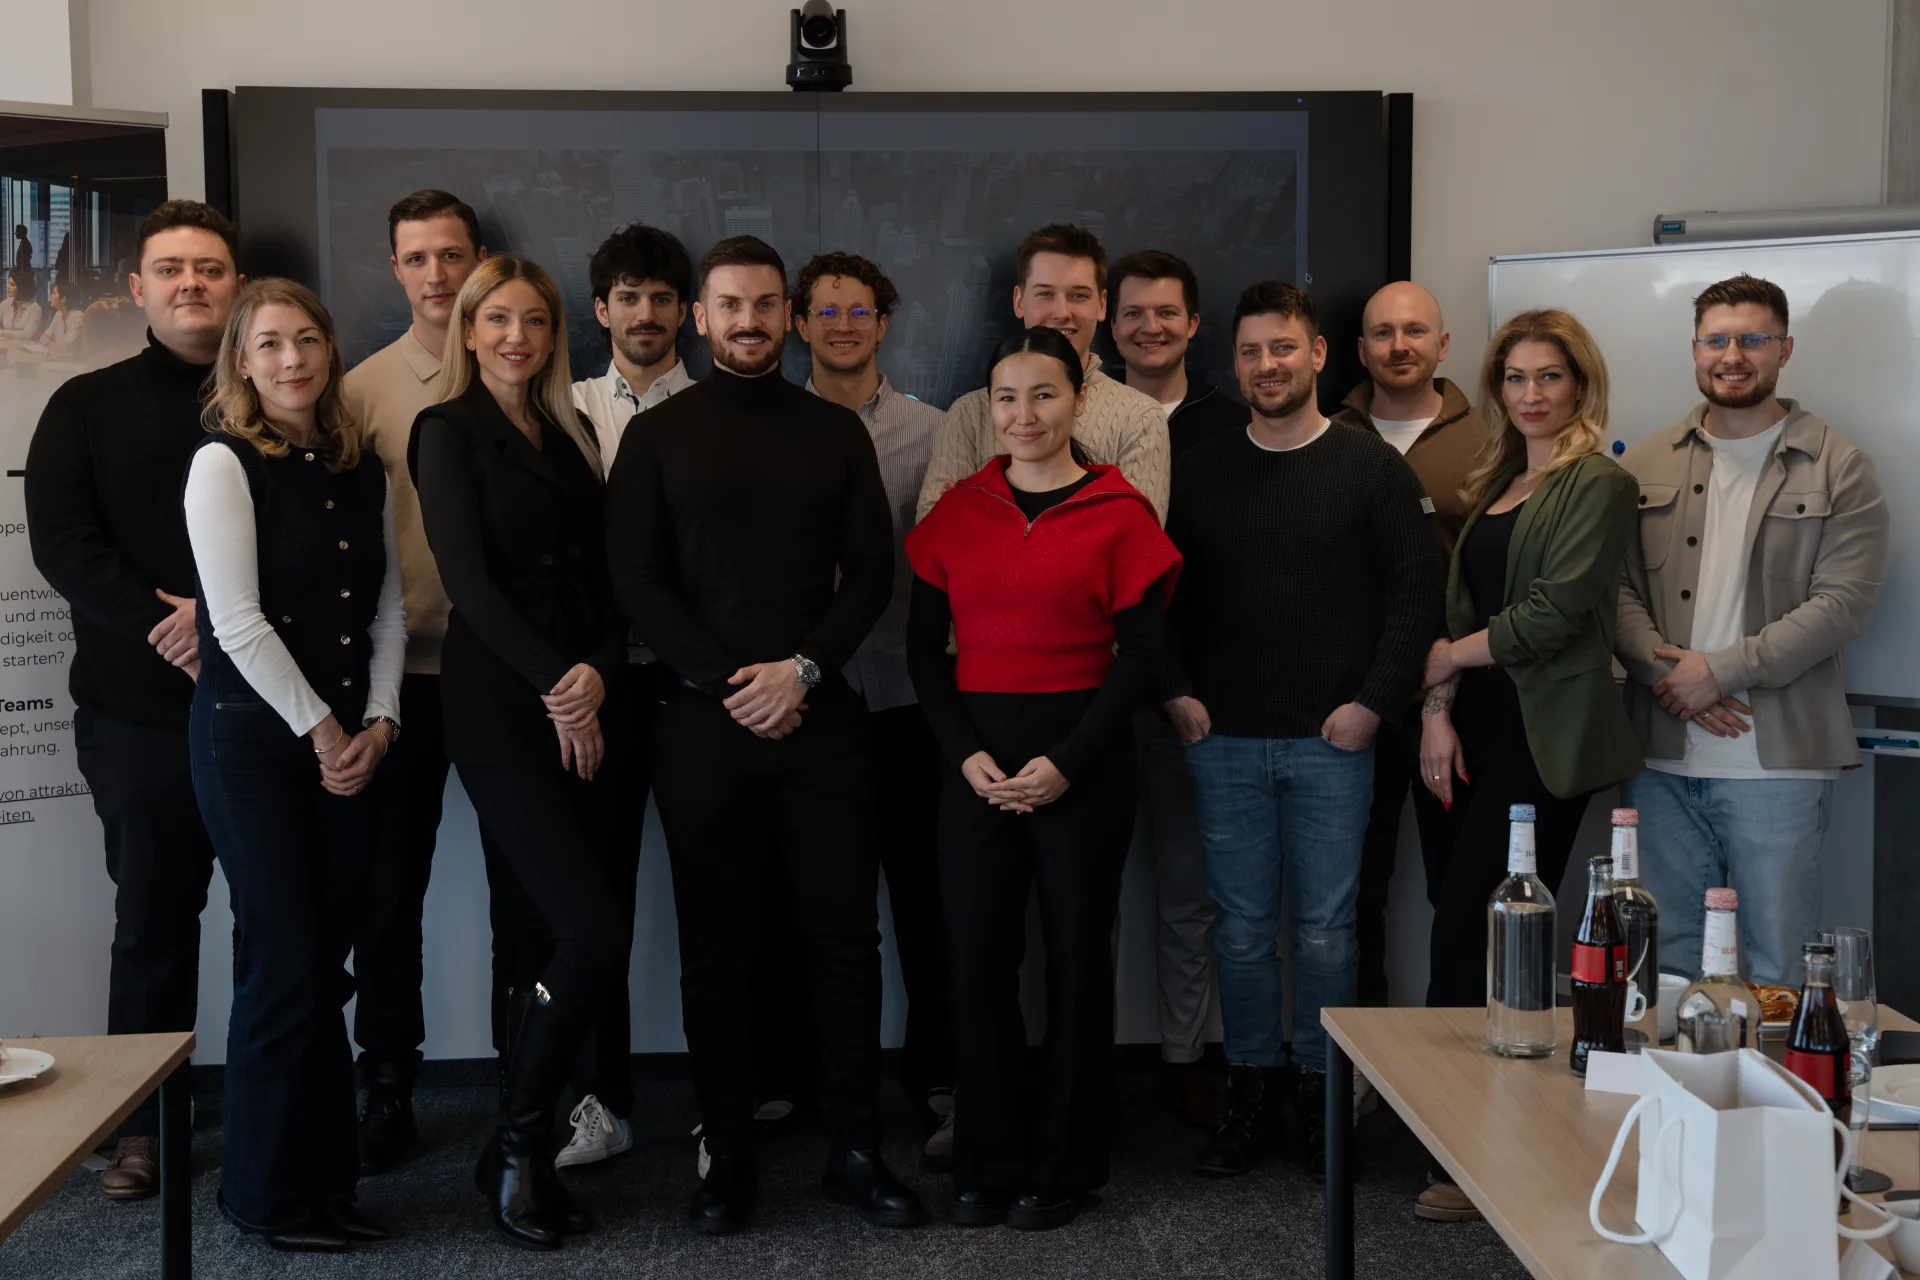
Das NART-Team in Deggendorf. 14 Immobilien-Spezialisten der NART Unternehmensgruppe in Bayern
Das NART-Team in Deggendorf · Mehr über NART ↗

Deine Ansprechpartner für Soldaten

Selbst ehemalige Zeitsoldaten, und Teil des NART-Teams.
Symbolbild. Stiefel, Feldjacke und Grundriss stellvertretend für Philipp Meyer, ehemaliger Zeitsoldat SAZ 12 KI-Symbolbild · Foto folgt
Zertifizierter Makler · § 34c GewO

Philipp Meyer

Ehemaliger Zeitsoldat · SAZ 12 · Immobilienbesitzer & zertifizierter Makler

„Ich war 12 Jahre Zeitsoldat, und habe viel zu spät angefangen. In meinen letzten Dienstjahren habe ich mir dann jedes Jahr eine Wohnung gekauft. Dank der richtigen Strategie mit unserem Steuerberater ist mein Brutto heute praktisch mein Netto. Was dabei zusammengekommen ist, bespreche ich lieber persönlich, aber genau diesen Weg möchte ich dir zeigen.“
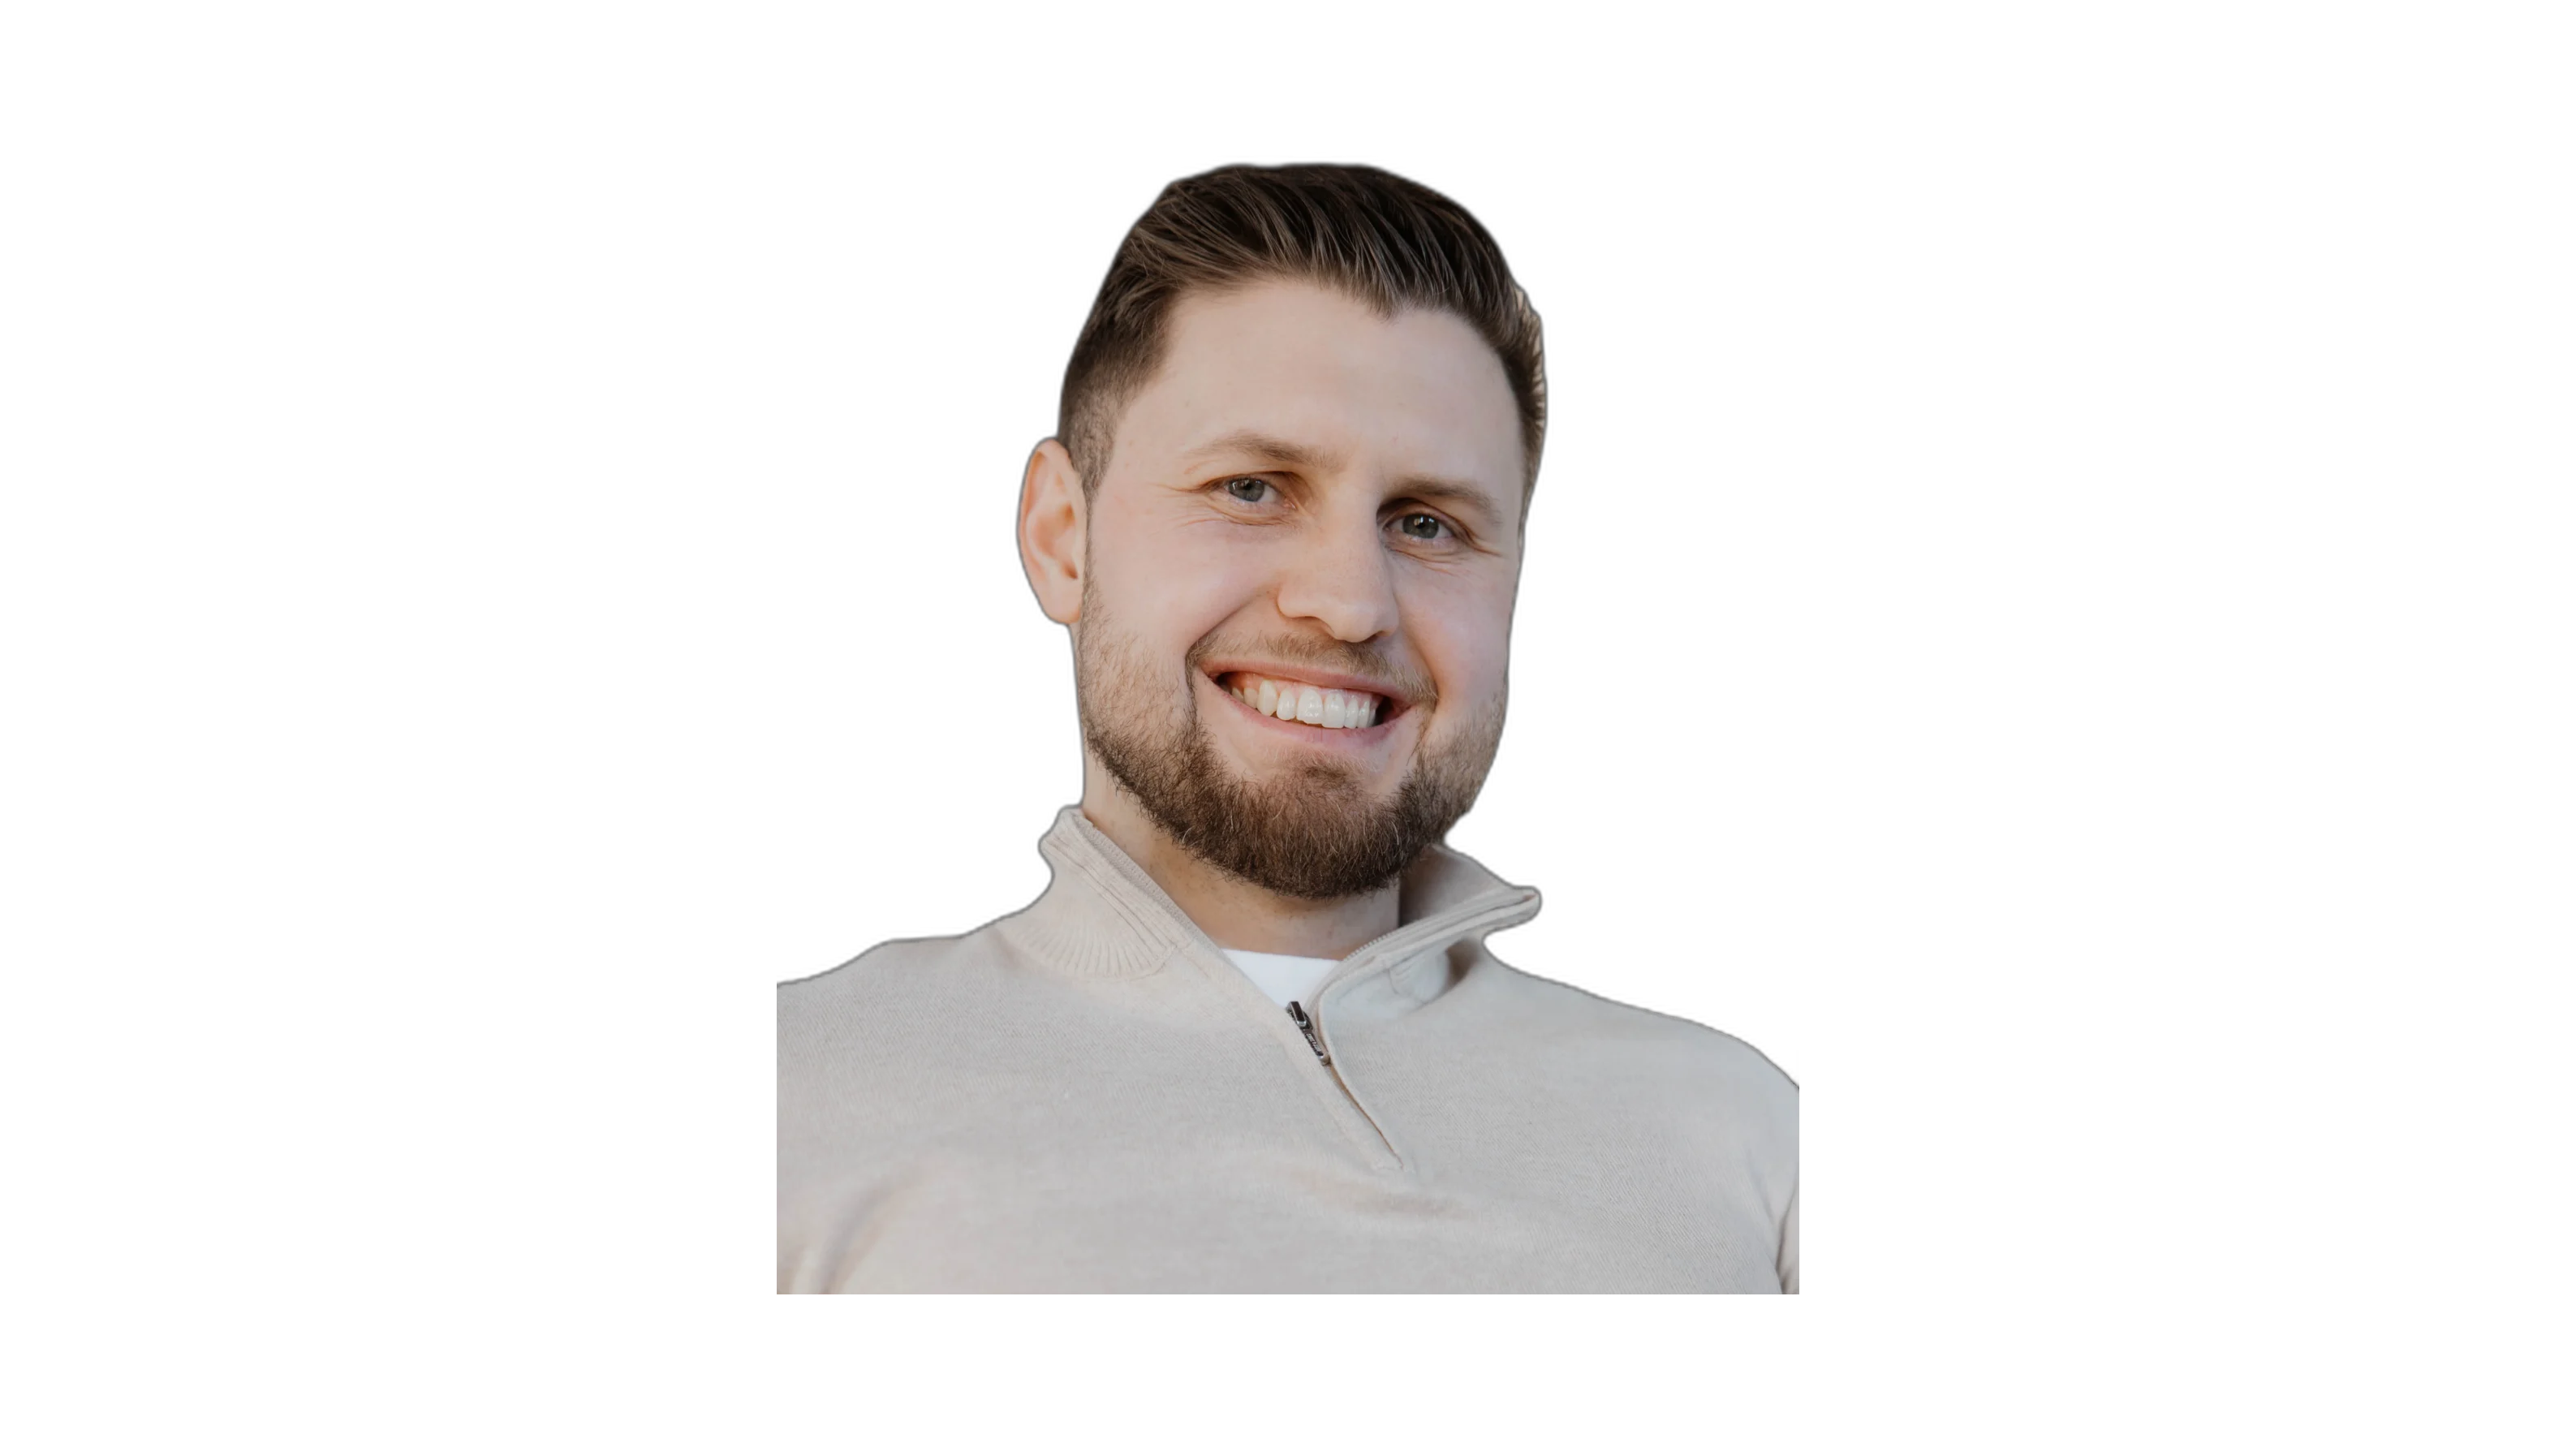
Florian Tschampl, ehemaliger Zeitsoldat, Berater bei NART

Florian Tschampl

Ehemaliger Zeitsoldat · SAZ 8 · Berater

„8 Jahre Bundeswehr haben mich geprägt. Hätte mir damals jemand gezeigt, was mit Immobilien möglich ist, hätte ich viel früher angefangen. Heute sorge ich dafür, dass andere Soldaten diesen Fehler nicht machen.“

Das sagen Soldaten, die wir beraten haben

„Endlich jemand, der versteht, wie es bei der Bundeswehr läuft. Die Beratung war top, jetzt habe ich meine erste Wohnung als Kapitalanlage.“

Soldat, 27. Standort Süddeutschland

„Ich dachte, Immobilien sind nur was für Reiche. Philipp hat mir gezeigt, dass es auch mit A7-Sold geht. Steuerlich hat sich alles verändert.“

Unteroffizier, 31. SAZ 12

„Von der ersten Beratung bis zum Notar, alles aus einer Hand. Und das Beste: komplett provisionsfrei beim Neubau.“

Feldwebel, 34. 2 Immobilien
0+ Zufriedene Kunden
0 Mio. € Vermitteltes Volumen
0+ Jahre Markterfahrung
0+ 5-Sterne-Bewertungen
Spezialist für Kapitalanlage-Neubau in Bayern. IHK-geprüft (§ 34c GewO) · seit 2010 am Markt · Fokus auf Komplettpaket aus einer Hand. Geschäftsführer Kevin Nart, Deggendorf.
100+ Google-Bewertungen

Wir sind den Weg selbst gegangen. Frag uns alles.

Kennenlernen
Die Immobilie, die zu deiner Situation passt

Neubau, Bestandsimmobilie oder frisch saniertes Objekt. Was davon für dich das Richtige ist, hängt von deinem Eigenkapital ab, von dem, was die Bank mitgeht, und davon, was am Ende dabei herauskommen soll. Für jede dieser Ausgangslagen haben wir etwas im Bestand.

Objekte, die du auf keinem Portal findest

Die guten Objekte sind vergeben, bevor sie öffentlich werden. Beim Neubau haben wir den direkten Draht zu den Bauträgern und sichern Einheiten oft schon in der Bauphase, im Bestand läuft vieles über das Netzwerk. Was auf Immoscout steht, hat vorher schon jeder andere gesehen, und genau deshalb rechnet es sich dort selten.

Beim NeubauKfW 40, und was das für dich heißt

KfW 40 bedeutet: Das Gebäude verbraucht nur 40 % der Energie eines gesetzlichen Referenzhauses. Das ist nicht nur ein Umweltthema, sondern bares Geld, die KfW vergibt für solche Neubauten zur Vermietung zinsverbilligte Förderkredite (Programm 298). Mit dem Qualitätssiegel Nachhaltiges Gebäude (QNG) sind das bis zu 150.000 € pro Wohneinheit zu deutlich unter Marktzins. Dieser Teil deiner Finanzierung kostet dich also spürbar weniger als der Rest.

Beim NeubauAusstattung, die man nicht nachrüsten muss

Wärmepumpe, Fußbodenheizung, dreifach verglaste Fenster, moderne Elektrik, oft Photovoltaik. Das ist der Standard, auf dem gebaut wird, nicht die Sonderausstattung. Eine Wohnung, die heute so entsteht, erfüllt die Anforderungen, an denen Bestandsobjekte in den nächsten Jahren teuer nachgerüstet werden müssen.

Beim NeubauRuhe in den ersten Jahren

Beim Neubau gilt die gesetzliche Gewährleistung von fünf Jahren auf Baumängel (§ 634a BGB). Dazu kommt: Was neu ist, geht in den ersten Jahren schlicht seltener kaputt als ein Bestandsobjekt mit dreißig Jahren auf dem Buckel. Eine Instandhaltungsrücklage zahlst du trotzdem, die ist bei Eigentumswohnungen gesetzlich vorgeschrieben und in unseren Rechnungen von Anfang an eingeplant.

Im BestandGünstiger einsteigen, sofort vermietet

Nicht jeder will oder kann mit einem Neubau anfangen. Eine gepflegte Bestandswohnung kostet weniger, ist meist schon vermietet und wirft vom ersten Monat an Miete ab. Die Abschreibung fällt geringer aus als beim geförderten Neubau, dafür ist der Einstieg kleiner und die Mietrendite oft höher. Was besser zu dir passt, rechnen wir vorher gemeinsam durch.

Warum der Mieter nicht ausbleibt

In Bayern werden nach Einschätzung der Bauwirtschaft rund 70.000 neue Wohnungen pro Jahr gebraucht. Fertig geworden sind 2025 aber nur 47.359, knapp 14 % weniger als im Jahr davor. Es fehlen also jedes Jahr rund 22.000 Wohnungen, und der Abstand wird größer statt kleiner.

Wer in diesem Markt eine neue, gut ausgestattete Wohnung besitzt, hat kein Vermietungsproblem. Er hat das, was fehlt.

70.000 Wohnungen werden in Bayern pro Jahr gebraucht
47.359 wurden 2025 tatsächlich fertig
−22.641 Lücke allein im Jahr 2025

Bedarfsschätzung: BFW Landesverband Bayern (2026). Fertigstellungen: Bayerisches Landesamt für Statistik, Baufertigstellungen 2025.

Welche Objekte gerade verfügbar sind, besprechen wir persönlich.

Objekte anfragen

Klingt zu gut? Hier ist der ehrliche Haken.

Wir sind selbst Soldaten, wir verkaufen dir keinen Traum. Damit du genau weißt, worauf du dich einlässt:

110 % ist möglich, nicht garantiert. Der Kaufpreis ohne Eigenkapital ist bei Soldaten die Regel. Kaufnebenkosten obendrauf gehen nur bei sauberer Bonität, und kosten 0,5 bis 1,0 Prozentpunkte mehr Zins.

Kein „schnell reich". Das ist ein Investment auf 10+ Jahre, kein Trick. Dafür planbar und solide.

Die Bonität entscheidet. Wir prüfen ehrlich, ob es für dich aufgeht, und sagen auch „noch nicht", wenn es so ist.

Mietausfall gibt es. Wir rechnen mit Puffer und Rücklage, statt dir die Zahlen schönzurechnen.

Der 10%-Hebel wirkt vor allem die ersten Jahre. Danach normalisiert sich der Steuereffekt, wir zeigen dir die ganze Laufzeit, nicht nur Jahr 1.

Wertsteigerung ist nicht garantiert. Dein Sicherheitsnetz ist die Tilgung durch den Mieter, nicht Spekulation.

Steuerthemen gehören zum Profi. AfA, § 23 und Drei-Objekt-Grenze klären wir mit erfahrenen Steuerberatern, sauber und legal.

„Wenn dir das jemand verschweigt, sei vorsichtig. Wir sagen es dir vorher, deswegen vertrauen uns über 1.000 Kunden."

Ehrlich durchrechnen lassen

So läuft’s ab, einfach und klar

Kein Papierkram-Dschungel. Wir nehmen dich an die Hand, von der ersten Frage bis zur Schlüsselübergabe.

Symbolbild: Notizbuch mit Berechnungen, Füller und Kaffee auf einem Grundriss. Beratung auf Augenhöhe
Beratung auf Augenhöhe · KI-generiertes Symbolbild
1

Kostenloses Erstgespräch

15 Minuten, telefonisch oder online. Wir lernen dich kennen und klären deine Ziele, entspannt und auf Augenhöhe.

2

Individuelle Analyse

Besoldung, Steuerklasse, SAZ-Laufzeit, wir rechnen durch, was für dich möglich ist.

3

Objektvorschlag

Neubau oder Bestand, Kapitalanlage oder Eigennutzung, wir präsentieren dir passende Optionen.

4

Begleitung bis zum Ziel

Finanzierung, Notar, Steuerberater, wir koordinieren alles. Du musst dich um nichts kümmern.

Schritt eins dauert 15 Minuten. Alles Weitere ergibt sich daraus.

Mit Schritt 1 starten

Deine Fragen, unsere Antworten

Das ist der beste Zeitpunkt, den es gibt. Für eine Bank zählt nicht dein Dienstgrad, sondern deine Restdienstzeit, also wie lange dein Einkommen planbar ist. Wer sich gerade auf acht, zwölf oder fünfzehn Jahre verpflichtet hat, legt die längste Einkommenssicherheit vor, die ein 22-Jähriger in Deutschland vorlegen kann. Dazu kommt die Zehnjahresfrist: Wer mit 22 kauft, kann mit 32 steuerfrei verkaufen. Jedes Jahr, das du wartest, verschiebt diesen Punkt nach hinten.

Das ist ein weit verbreiteter Irrtum. Während der Dienstzeit bist du versicherungsfrei, aber beim Ausscheiden ohne Versorgungsanspruch wirst du rückwirkend nachversichert (§ 8 SGB VI). Du bekommst also Rente, nur eben auf dem Minimum. Bei rund 3.200 € brutto und zwölf Dienstjahren sind das etwa 377 € im Monat, bei SAZ 8 rund 251 € Die vollständige Rechnung steht weiter oben auf dieser Seite. Genau diese Lücke ist der Grund, warum sich früher Vermögensaufbau für Soldaten besonders lohnt.

In der Regel ja: Die 100-%-Finanzierung, also der Kaufpreis ohne Eigenkapital, ist bei Soldaten der Normalfall, weil Banken planbares Einkommen vom Bund wie ein Beamtenverhältnis bewerten. Eine 110-%-Finanzierung, bei der auch die Kaufnebenkosten mitfinanziert werden, ist möglich, aber nicht automatisch: Dafür müssen Bonität und Restdienstzeit passen, und die Bank will Rücklagen sehen, auch wenn du sie nicht einbringst. Der Zinssatz liegt dann meist 0,5 bis 1,0 Prozentpunkte höher, was die Monatsrate spürbar anhebt. Wir prüfen vorher, was bei dir realistisch ist, statt dir etwas zu versprechen.

Das denken viele. Tatsächlich liegt deine monatliche Belastung bei einer Kapitalanlage meist zwischen 100 und 300 € nach Miete und Steuerersparnis. Weniger als ein Handyvertrag. Wir rechnen das für dich individuell durch.

In der Regel ja, aber meist reicht wenig. Dein sicheres SAZ-Einkommen verschafft dir Konditionen, die Zivilisten so kaum bekommen. Ganz ohne Eigenkapital ist die Ausnahme und hängt von Besoldung, Bonität und Objekt ab, das klären wir ehrlich im Erstgespräch.

Durch Immobilien als Kapitalanlage kannst du Kosten wie Zinsen, Abschreibung und Nebenkosten steuerlich geltend machen. In Philipps Fall führt das dazu, dass seine Steuerlast so gering ist, dass brutto und netto nahezu gleich sind. Das ist legal, sauber und vom Steuerberater begleitet.

Unser Konzept berücksichtigt das von Anfang an. Die Immobilie bleibt dein Eigentum, die Mieteinnahmen fließen weiter, und der BFD (Berufsförderungsdienst) gibt dir zusätzliche finanzielle Sicherheit in der Übergangsphase.

Neubau bietet KfW-Förderung, höhere Abschreibung und geringere Instandhaltungskosten. Bestand kann günstiger und schneller verfügbar sein. Wir klären im Gespräch, was zu deinen Zielen passt.

Im Gegenteil, je früher du startest, desto besser. Genau das ist unser Punkt: Hätten wir früher angefangen, wären wir heute noch weiter. Zeit ist dein größter Verbündeter beim Vermögensaufbau.

Ja. Wir verdienen an der Vermittlung der Wohnung, nicht am Gespräch. Auch bei einem Kauf über NART fallen bei vielen Neubauprojekten keine Maklerkosten an. Du zahlst nur die üblichen Kaufnebenkosten (Notar, Grunderwerbsteuer).

NART Immobilien besteht seit 16 Jahren und ist IHK-geprüft mit Erlaubnis nach § 34c GewO. Philipp hat sich in seinen letzten Dienstjahren über genau dieses Konzept jedes Jahr eine Wohnung gekauft. Wir empfehlen nichts, was wir nicht selbst tun würden.

Deine Frage war nicht dabei? Dann stell sie uns direkt.

Frage stellen

Dein erster Schritt zum Vermögensaufbau

15 Minuten, telefonisch oder per Video. Wir schauen uns deine Situation an und sagen dir, was möglich ist, und was nicht.

100+ Bewertungen
1.000+ zufriedene Kunden 200 Mio. € vermitteltes Volumen 16+ Jahre Markterfahrung

Direkt Termin buchen

15 Min Kennenlern-Call, per Video oder Telefon, kostenlos.

Wir wissen, wie’s im Dienst ist. Termine gerne nach Dienstschluss, am Wochenende oder direkt aus der Bude. Wenn ein Kamerad mit dabei sein soll, kein Problem.

Termin wählen

Wir rufen dich an

Hinterlasse deine Daten, wir melden uns innerhalb von 24 Stunden.

Per WhatsApp schreiben

Schreib uns direkt, unkompliziert und schnell.

WhatsApp öffnen

Vielen Dank für deine Anfrage!

Wir melden uns innerhalb von 24 Stunden bei dir.

0991 28969810 ·

Wie können wir helfen?

Beratung anfragen Kostenlos · 15 Min. WhatsApp Direkt schreiben
Kostenloses Erstgespräch buchen